credit-hypothecaire.ch
Marché immobilier

Bulle immobilière : Zurich passe en tête mondiale, Genève monte d'un cran

UBS a publié le 22 septembre son Global Real Estate Bubble Index 2026. Zurich prend la première place sur 23 métropoles, devant Tokyo et Miami. Genève reste en risque élevé et progresse. Dans les deux cas, UBS pointe le même moteur : des coûts de financement restés bas.

Par Elio Brunet Lecture : 2 minutes 2 sources citées Chiffres arrêtés au 22 septembre 2026
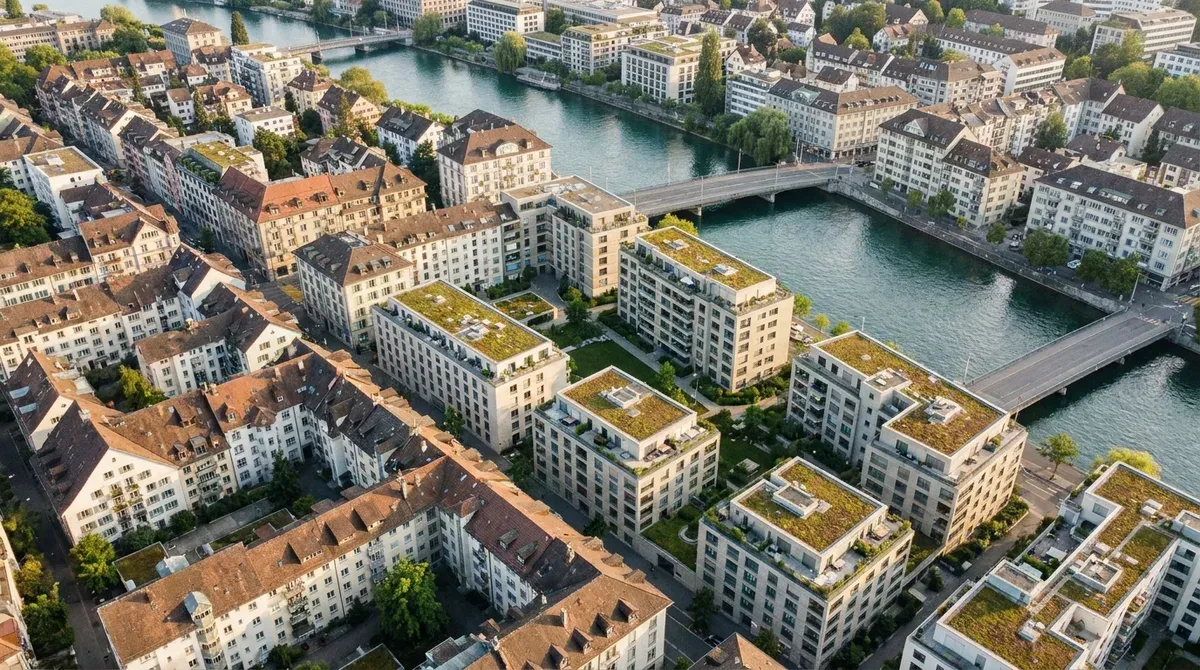
Vue sur les toits d'un quartier résidentiel de Zurich, immeubles serrés au bord de la Limmat

Ce qu'il faut retenir

  • Zurich obtient un score de 1,69, contre 1,55 l'an passé : le plus haut risque de bulle des 23 villes étudiées, devant Tokyo (1,54) et Miami (1,41).
  • Genève passe de 1,05 à 1,12 et reste dans la catégorie à risque élevé, aux côtés de Dubaï, Séoul, Lisbonne et Miami.
  • UBS attribue la hausse du risque en Suisse aux faibles coûts de financement. À Zurich, le rapport prix sur loyer, déjà exceptionnellement haut, continue de grimper.

Ce que dit l’indice 2026

UBS a publié le 22 septembre la douzième édition de son Global Real Estate Bubble Index, qui couvre cette année 23 métropoles, Lisbonne et Séoul faisant leur entrée. Deux villes seulement sont classées en risque élevé de bulle : Zurich et Tokyo.

Zurich prend la tête avec un score de 1,69, après 1,55 l’an passé. Tokyo suit à 1,54, puis Miami à 1,41, qui occupait la première place les deux années précédentes et redescend en risque accru. À l’autre bout du classement, Paris (0,33), Londres (0,30) et New York (0,28) présentent un risque faible.

Zurich : la dépendance aux taux bas

Sur vingt ans, Zurich affiche la plus forte hausse des prix du logement de toutes les villes étudiées. UBS l’explique par des taux d’intérêt bas et une offre très contrainte : le taux de vacance est proche de zéro et l’offre de logements en propriété reste très inférieure à ses niveaux historiques.

La demande tient aussi à l’attractivité économique de la ville, avec l’arrivée de profils internationaux dans la technologie et l’intelligence artificielle. Le signal d’alerte retenu par UBS est le rapport entre prix d’achat et loyers, « exceptionnellement haut et toujours croissant », qui traduit une dépendance accrue du marché à des coûts de financement faibles.

Votre financement estimé avant de parler à une banque

Le test applique à votre situation les règles usuelles de financement, fonds propres et tenue des charges, et affiche immédiatement ce qu'elle permet.

Calculer mon financement

Genève : un risque qui progresse

Genève passe de 1,05 à 1,12 et reste dans la catégorie à risque élevé, au même niveau que Dubaï, Séoul et Lisbonne. La hausse est plus modérée qu’à Zurich. UBS résume la situation des deux villes suisses en une phrase : les faibles coûts de financement ont continué de contribuer à l’augmentation des risques.

Le contraste avec l’étranger est net. En Amérique du Nord, le risque recule parce que des taux élevés ont freiné la demande. Francfort et Amsterdam enregistrent les plus fortes baisses de score en Europe.

Ce que cela change pour un acheteur

Pour un ménage qui achète, l’indice ne change rien au calcul de la banque, mais il rappelle d’où vient la tension. La Banque nationale a maintenu son taux directeur à 0 % le 24 septembre, ce qui garde le SARON proche de zéro, pendant que la zone euro et les États-Unis ont resserré.

Le risque décrit par UBS est donc surtout un risque de taux : un marché dont les prix reposent sur un financement bon marché devient sensible au moindre renchérissement. Avant de s’engager, le point à vérifier reste la tenue des charges au taux théorique de la banque, et le choix entre taux fixe et SARON en fonction de la durée pendant laquelle on veut figer ce coût.

Vos questions

Un risque de bulle élevé veut-il dire que les prix vont baisser ?

Pas forcément, ni à une date prévisible. UBS le précise : l'indice mesure le décalage entre les prix, les loyers, les revenus et le crédit, il ne prédit pas le moment d'une correction. Un changement de conjoncture, de taux ou d'offre de logements peut servir de déclencheur.

Pourquoi Zurich est-elle plus exposée que Genève ?

Zurich a connu la plus forte hausse des prix des 23 villes sur vingt ans, avec un taux de vacance proche de zéro et une demande soutenue de profils internationaux, notamment dans la technologie. Son rapport prix sur loyer continue d'augmenter, ce qui rend le marché plus dépendant de taux bas. Genève progresse aussi, mais moins vite.

Que regarder avant d'acheter à Zurich ou Genève ?

La capacité à tenir la charge si les taux remontent. Les banques calculent la tenue des charges avec un taux théorique d'environ 5 %, bien au-dessus des taux réels actuels. C'est ce test, plus que le score UBS, qui dit si un financement reste solide en cas de retournement.

Et pour votre dossier, ça donne quoi ?

12 questions, votre estimation à la fin, et un bilan offert si vous le souhaitez.

Commencer le test